过去四年加拿大经历的房地产市场调整,对卖家来说并不理想,但却让买家获得了更多机会。
疫情后房价曾一度飙升至极高水平,随后全国房价从峰值回落约20%,住房负担能力有所改善。
但加拿大皇家银行(RBC)认为,这一轮房地产市场调整可能已经接近尾声。
RBC助理首席经济学家Robert Hogue领衔的报告指出,今年第二季度,真正推动住房负担能力改善的因素只有家庭收入上涨,而且涨幅并不大。
加拿大大部分地区的工资都有所增长,同时政府也推出了一些补贴措施,例如6月份发放的一次性加拿大食品杂货及基本生活用品福利(Canada Groceries and Essentials Benefit)。
与此同时,债券收益率不断上升,“意味着住房拥有成本开始朝着更不利的方向发展”。Hogue表示,更高的债券收益率已经开始推高固定房贷利率,而随着市场预计加拿大央行明年将加息,浮动房贷利率也可能随之上涨。
Capital Economics表示,根据政府债券收益率的变化,5年期固定房贷利率可能从目前平均约4.1%升向5%。
该机构表示,对于受到每月房贷还款能力限制的买家来说,这意味着他们能够负担的房价可能下降9%。
能源价格上涨也会让情况进一步恶化,因为家庭水电等公用事业账单将随之增加。
Hogue表示:“长期利率面临的上行压力,以及加拿大央行明年加息的可能性,可能再次推高住房拥有成本,而自2024年以来,住房拥有成本已经明显下降。”
RBC自1985年以来一直使用住房负担能力指标,计算一个家庭税前收入中,需要用于支付房贷、房产税和水电等住房相关支出的比例。这个指标数值越低,意味着住房负担能力越好。
2001年,加拿大住房负担能力处于最好水平,当时家庭收入中仅有33%需要用于支付住房拥有成本。
疫情前,这一比例已经升至46%。2020年短暂下降后,随着房价和借贷成本大幅上涨,住房成本在2023年一度达到家庭收入的63.6%。
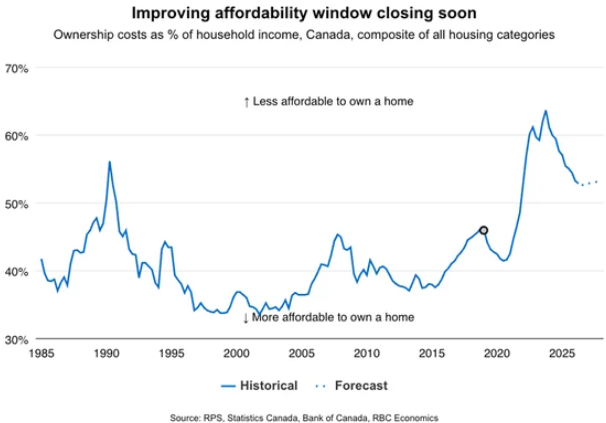
今年第二季度,全国有52.8%的家庭收入需要用于支付住房成本,较之前改善了0.4个百分点,也是近一年来改善幅度最小的一次。
目前加拿大住房负担能力最高的市场是萨斯喀彻温省里贾纳(Regina),当地居民收入中仅有27.9%用于住房。
住房负担最重的市场仍然是温哥华,拥有一套住房所需的成本接近家庭收入的84%。
与此同时,加拿大消费者资不抵债案件数量再次上升,不过经济学家表示,目前的增长幅度并没有数据表面看起来那么令人担忧。
BMO资本市场高级经济学家Shelly Kaushik表示,由于疫情以来加拿大人口大幅增长,仅看破产和消费者资不抵债案件总数,容易夸大实际情况。按人均计算,目前的相关比例已经回到疫情前的正常水平,“所以目前还没有真正拉响警报”。
内容来源:https://financialpost.com/news/economy/window-affordable-housing-canada-closing
【声明】本文由The House Club编译制作,未经书面许可,请勿转载。部分图片及内容来自网络,如有侵权请联系我们,我们将及时处理。